


僕が不動産投資を始めたのは2008年です。
それから約18年。
これまで所有してきたシングル向け物件と、現在も所有しているファミリー向け物件の家賃収入を改めて集計してみると、2025年末までの累計は1億3,000万円超になっていました。
そして、これまでに得た純資産は1億円。
自分でも、
「結構儲かったなぁ…」
と思います。
ところが、事業用の銀行口座を見ると寂しい限り…
妻からも、ときどき、
「不動産も持っているのに、なんでうちにはこんなにお金がないんだろう?」
と言われます(笑)。
その理由ですが、家賃として入ってきたお金は、ローン返済の他に管理費、修繕費などの経費として使われ、さらに築古物件の競争力を維持するためのリフォームや設備更新にも相当額を使ってきました。
僕が所有しているのは築古の物件なので、競争力を維持しなければ賃貸業として成り立ちません。
このため、
ローン返済や経費以外のお金は物件への再投資に姿を変えていた
ということです。
今回は、僕が18年間行ってきた不動産投資を、実際の数字とともに振り返ってみます。
表面利回り12~15%でも、お金はそれほど残らない
僕が最初に購入したシングル向け物件の表面利回りは15%。
その後購入したファミリー向け物件も、購入時の表面利回りは約12%ありました。
僕は可能な限りローンに頼りたくなかったので自己資金を厚めに出し、満室時の家賃収入に対するローン返済額の割合はシングル向け物件で約35%、ファミリー向け物件で43%でした。

数字だけ見ると、
「かなりキャッシュが残りそう」
と思いますよね。
僕もそう思います(笑)。
しかし、実際の賃貸経営ではローンだけを払えばいいわけではありません。
管理費、固定資産税、修繕費、広告料、保険料、水道光熱費、などが毎年出ていきます。
ざっくりですが、ローン返済と必要経費の総額はほぼ同等で、残りの1割強がキャッシュフローというイメージです。

どうでしょう?
キャッシュフローって意外と残らないんです。
しかも、空室が発生すればその部屋の家賃収入はゼロになり、キャッシュフローは悪化します。
ちなみに、僕は所有物件の一部屋をリノベーションして10年近く住んでいたので、その間の家賃収入はありませんでした。
その分も含めて18年間の累計キャッシュフローは、約1460万円でした。
ただし、この数字には資産計上した大規模なリフォームなどの支出を完全には反映できていません。
つまり、実際に自由に使えたお金はもっと少ないということ。
表面利回り12~15%という数字から受ける印象とは、ずいぶん違いますよね。
次は僕が実際に経験した賃貸経営の苦しみと、それに対応するために実施した戦略的投資について話していきます。
家賃は黙っていても入ってくるわけではない
不動産投資を始める前は、
「物件を買えば、あとは毎月家賃が入ってくる」
というイメージを持っている人も多いと思います。
しかし、18年間やってきた僕の実感はかなり違います。
物件は必ず古くなります。
周囲には新しい競合物件も建ちます。
入居者が求める設備や間取りも変わります。
つまり、何もしなければ物件の競争力は少しずつ低下していくのです。
また、競争力が無い物件は社会情勢や周辺の競合状況の影響をより強く受けます。
僕はそれを実際に経験しました。
入居率低下が、物件への再投資を考えるきっかけになった
僕が所有していたシングル向け物件は購入から数年は90~100%近い入居率でした。
しかし、派遣を取り巻く環境変化などから入居率が低下し、2016年の年間平均は約54%、月によっては40%まで入居率が落ち込みました。
管理会社の変更などで回復しましたが、「物件は持っているだけで安定して稼ぎ続けるわけではない」と実感した出来事でした。

次に、ファミリー向け物件も順風満帆だったわけではありません。
ファミリー向け物件を購入してから、数年かけて入居率を上げていきました。
しかし、2017年頃から低下し、2018年には66.7%まで落ち込みました。

これだけリフォームしているのに、なぜ決まらないんだろう?と思い管理会社と何度か打ち合わせを行いました。
その際、「エアコンがない物件って、今はあまり好まれないんですよね」と言われました。
「おいおい、そんなの最初に言ってくれよ!!」と思いましたが、空いていた部屋にエアコンを設置したところ、徐々に入居が決まり始めました。
「あって当たり前」の設備を満たして初めてスタートラインに立て、そのうえで初めて部屋の魅力を見てもらえる。
このときの気づきについては、また別の記事で詳しく書こうと思います。
これらの経験から、賃貸経営は「物件を買って終わり」ではなく、物件の競争力を維持・向上してニーズに合った部屋にしないと「選んでもらえない」と強く実感しました。
入居率だけでなく、長く住んでもらうことも大事
アパート経営をしていて強く思うのは、「長く住んで欲しいなぁ」ということ。
長く住んでもらうメリットは多々あります。
・家賃が入らない期間が無い
・客付けのための広告宣伝費が不要
・家賃の下落リスクが少ない
などがあげられます。
例えば退去があった場合、運よく1カ月後に入居が決まったとして、1カ月の家賃ブランク、2カ月分の広告宣伝費、それプラス原状回復のための持ち出しなど、最低でも3か月分のロスが生じます。
僕はシングル向けとファミリー向け物件を所有していましたが、ファミリー向け物件の平均入居期間はシングル向け物件の約2倍でした。

この平均入居期間は、僕が物件を購入した時点を起点に計算していますが、ファミリー向け物件には僕が物件を購入する前からずっと住んでくれている方もいらっしゃいます。
このような実体験から僕はファミリー向け物件の方がアパートの安定経営に適していると思っています。
「あと20年稼いでもらう」ための再投資
入居率低下を経験してから、僕は以前よりも物件への再投資を意識するようになりました。
すなわち、再投資をして物件の競争力を上げるということです。
築古物件を安く買った以上、何もしなければ競争力が落ちていくのは当然です。
だったら、競争力が落ちたところで、もう一度お金を入れて回復させればいい。
そう考えるようになりました。
その象徴が、僕が住んでいた部屋のフルリノベーションです。

この部屋は、2013年8月から2022年6月まで自分たちで使っていた部屋です。
3LDKを2LDK+WICへ変更し、対面キッチンに変更。
浴室も大きくし、水回りも全面的に入れ替えました。
費用は約370万円です。
その後、賃貸に戻したところ、比較的すぐに入居が決まりました。
「自分が住みたいと思う部屋を作る」という考え方は、結果として賃貸でも通用したのかなと思っています。
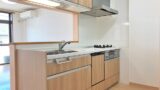
同じような考え方で、他の部屋にも年間家賃の3年分を超えるような大規模リフォームを何度か行ってきました。
目先のキャッシュフローは悪くなりますが、「この物件には、あと20年は稼いでもらいたい。20年稼いでもらうなら、今ここで投資しなければ将来的な家賃が安定して得られない」という判断です。
このような判断のもと、18年間で物件の競争力の維持・向上を目的として、リフォームや外壁塗装に約1,500万円を使ってきました。
※給水ポンプや給湯器など、通常の設備更新・維持管理費はこの金額には含めていません。
僕は「使わなかったお金(=キャッシュフロー)は貯めて、大きなリフォームが必要になったときに使う」くらいの感覚でやってきました。
その結果は、現在の入居率に表れています。
僕のファミリー向け物件は今年で35年目ですが、ここ5年間の平均入居率は95%です。
戦略的にリフォーム等に資金を投入してきましたが、この判断は間違っていなかったことを数字が表しています。
家賃収入の行方|僕が目指すFIRE
僕は不動産投資を始める際に、60歳の定年までにローンを完済し、お金に困らない老後を送るという目標を立てました。
しかし、経験を通じて不動産経営は決して甘いものではないことを実感しました。
ローン返済中にキャッシュフローを生活費に回してしまえば、入居率低下や急な修繕があったとき生活そのものが揺らぎます。
だから僕はキャッシュフローを物件へ再投資し、ローン完済後にも安定して家賃を稼ぎ続けられる物件にする努力をしてきました。
そして、ローンがなくなった後の家賃収入で生活する。
これが僕の目指してきたFIREです。
あと3年ほどで物件のローンは完済する予定です。
そのときには、家賃収入の4割以上を占めていたローン返済がなくなり、そのままキャッシュとして残るようになります。
それに加えて、純資産も1億円を超えているので
「60歳までにローンを完済し、お金に困らない老後を送る」
不動産投資を始めたときに立てたこの目標は、どうやら少し早めに達成できそうです。
